


Ntiaj teb hnub ci ntxiv mus txog 664 GW hauv 2025
Jun 23, 2026
Lub ntiaj teb hnub ci kev lag luam ntxiv cov ntaub ntawv 664 GW ntawm hnub ci hauv 2025, raws li SolarPower Europe Lub Ntiaj Teb Hnub Ci Market Outlook 2026-2030.
Daim duab sawv cev nce ntxiv ntawm 69 GW piv nrog 2024 thiab 212 GW piv rau 2023, tab sis qhia tias kev lag luam kev loj hlob txhua xyoo qeeb, los ntawm 85% hauv 2023 thiab 32% hauv 2024 txog 12% xyoo tas los.
Asia -Pacific suav txog 487 GW, lossis 73%, ntawm hnub ci ntxiv xyoo tas los, nrog Tuam Tshoj ib leeg txhim kho 382 GW rau cov ntaub ntawv 57% kev lag luam. Is Nrias teb tau ntxiv 45.7 GW, hla Tebchaws Meskas ua qhov thib ob - hnub ci lag luam loj tshaj plaws.
Tebchaws Europe tau teeb tsa 81.6 GW ntawm hnub ci xyoo tas los, 3% xyoo- ntawm- xyoo nce, coj los ntawm lub teb chaws Yelemees ua lub lag luam thib plaub loj tshaj plaws hauv ntiaj teb. Tebchaws Asmeskas tau ntxiv 43.2 GW, 13% xyoo-rau- xyoo poob, thaum Middle East thiab Africa ntxiv 23.7 GW, nce 51% ntawm kev teeb tsa hauv 2024.
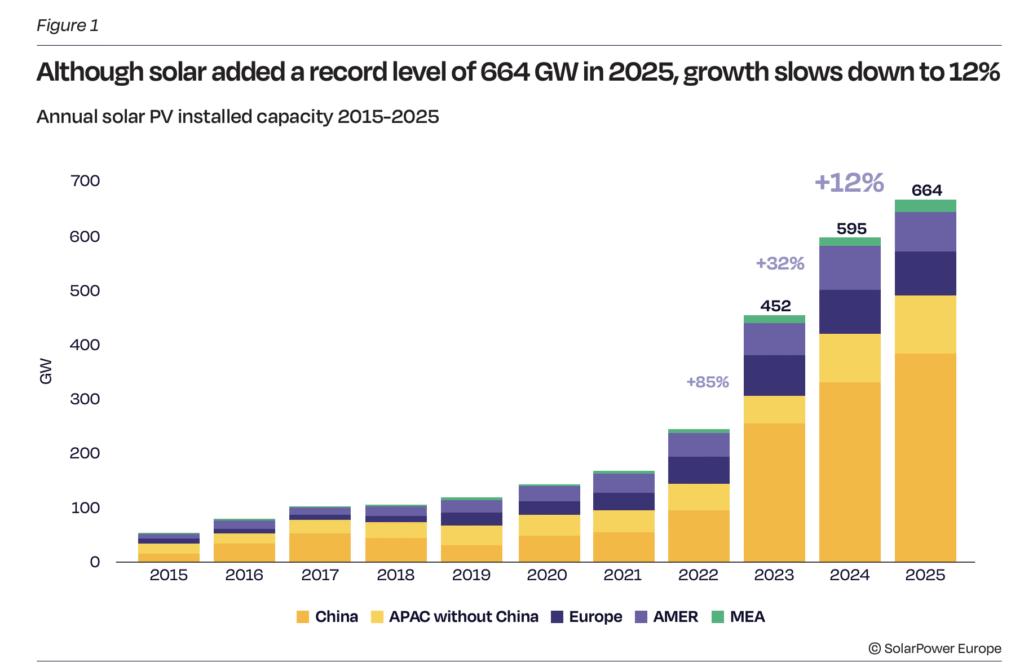
Kaum lub khw loj tshaj plaws xyoo tas los - Tuam Tshoj, Is Nrias teb, Asmeskas, Lub Tebchaws Yelemees, Brazil, Spain, Saudi Arabia, Fabkis, Ltalis thiab Nyij Pooj - suav txog 82% ntawm kev teeb tsa hnub ci tshiab hauv 2025.
Kev loj hlob tau txuas ntxiv mus rau xyoo no, nrog SolarPower Europe tshaj tawm tias tag nrho lub ntiaj teb muaj peev xwm dhau 3 TW qhov tseem ceeb ua ntej xyoo no, tsawg dua ob xyoos tom qab ncav cuag 2 TW thiab plaub xyoos tom qab tshaj 1 TW. Hnub ci tam sim no muab 9% ntawm kev xav tau hluav taws xob thoob ntiaj teb, peb zaug ntau npaum li tsib xyoos dhau los.
Txawm hais tias lub sijhawm no, tsab ntawv ceeb toom tau kwv yees txhua xyoo kev teeb tsa lub hnub ci thoob ntiaj teb kom poob rau xyoo no. Qhov kwv yees kwv yees 612 GW yuav tsum nyob rau hauv qhov xwm txheej nruab nrab, uas yuav sawv cev rau 8% txhua xyoo txo thiab cim thawj qhov kev cog lus hauv ntau dua 20 xyoo.
SolarPower Europe piav qhia qhov kev poob qis no feem ntau yog tsav los ntawm Tuam Tshoj, uas yog nyob rau hauv chav kawm los sau 24% txo qis hauv kev teeb tsa tom qab hloov txoj cai. "Qhov kev poob qis dua qhov kev loj hlob txuas ntxiv hauv txhua cheeb tsam, qhia txog Tuam Tshoj txoj kev cuam tshuam rau kev teeb tsa thoob ntiaj teb," tsab ntawv ceeb toom hais tias, ua ntej ntxiv tias kev poob qis hauv ntiaj teb yuav tsum tsis txhob yuam kev rau kev ua haujlwm qeeb.
Kev teeb tsa hauv Asia-Pacific sab nraud ntawm Tuam Tshoj yuav tsum nce 18% xyoo no, thaum Europe lub hnub ci xa tawm tau kwv yees tias yuav loj hlob li ntawm 3%. Hnub ci xa tawm hauv Asmeskas tau npaj kom nthuav dav li 11% xyoo no, daim ntawv tshaj tawm ntxiv, thaum kev teeb tsa yuav tsum nce 48% hauv Middle East thiab Africa.
Daim ntawv tshaj tawm cov xwm txheej nruab nrab kwv yees thoob ntiaj teb lub hnub ci muaj peev xwm ntau dua ob npaug rau 6.6 TW thaum kawg ntawm kaum xyoo, kev hloov kho qis dua xyoo tas los kwv yees ntawm 7.1 TW. Nws hais txog kev sib tsoo kab sib chaws, kev cia khoom tsis txaus, txwv kev hloov pauv yooj yim, tso cai ncua sij hawm, kev cuam tshuam nyiaj txiag, thiab kev xa khoom- chain resilience raws li cov teeb meem tseem ceeb cuam tshuam kev loj hlob ntxiv.
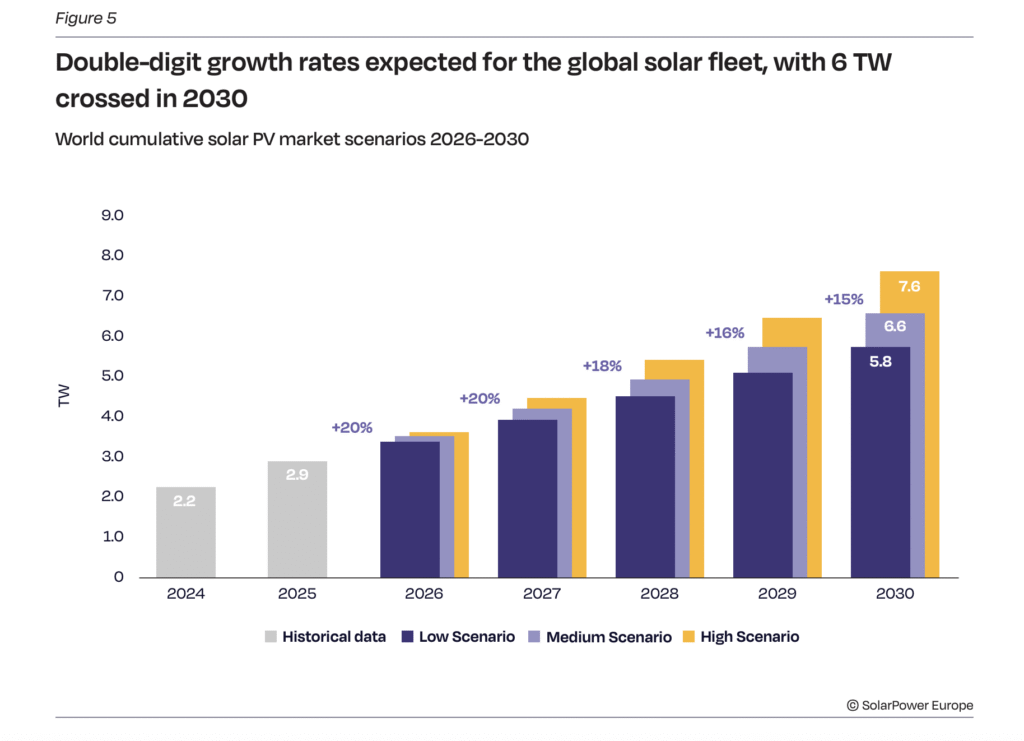
"Txawm hais tias luv-lub sijhawm tsis paub tseeb tshwm sim, lub sijhawm ntev - qhov kev cia siab rau lub hnub ci tseem muaj zog, nrog rau cov thev naus laus zis txuas ntxiv mus rau qhov tsis tau pom dua thiab ua kom nws lub luag haujlwm tseem ceeb ntawm kev siv dag zog thoob ntiaj teb decarbonisation, thiab nws lub luag haujlwm tshiab yog lub thev naus laus zis tseem ceeb rau cov teb chaws uas siv zog rau kev ruaj ntseg ntau dua," daim ntawv tshaj tawm ntxiv.
Nws kuj tseem qhia txog lub hnub ci lub luag haujlwm thaum muaj kev kub ntxhov ntawm thaj chaw thiab kev kub ntxhov thib ob hauv fossil roj hauv tsawg dua plaub xyoos. Xyoo 2025, hluav taws xob tsim los ntawm hnub ci yog sib npaug rau ze li tsib xyoos ntawm cov roj ntsha liquefied ntws los ntawm Strait of Hormuz.
Hnub ci suav txog kwv yees li 80% ntawm qhov muaj peev xwm txuas ntxiv mus ntxiv rau xyoo tas los thaum muaj kev sib koom ua ke ntxiv ntawm fossil roj thiab tsim hluav taws xob nuclear. "Cov kev ua tau zoo tshaj plaws no qhia txog qhov txawv txav uas lub hnub ci tau dhau los ua lub hauv paus ntawm lub ntiaj teb kev hloov pauv hluav taws xob," tsab ntawv ceeb toom hais.
Walburga Hemetsberger, CEO ntawm SolarPower Europe, tau hais tias qhov kev poob qis hauv kev loj hlob tau pom nyob rau xyoo 2025 thiab qhov kev cia siab poob rau xyoo 2026 yog cov cim tseem ceeb qhia txog qhov tseeb tshiab.
Hemetsberger tau hais tias "Scaling hnub ci tsis yog hais txog kev siv lub peev xwm ntau dua tab sis hais txog qhov nws tuaj yeem koom ua ke rau hauv qhov system zoo npaum li cas," Hemetsberger tau hais.
"Peb yuav tsum tau nqis peev sai rau hauv daim phiaj, lub roj teeb cia, thiab lwm yam uas tsis yog - fossil kev daws teeb meem txuas ntxiv mus txuas ntxiv cov khoom siv rov ua dua tshiab rau hauv peb daim phiaj," Hemetsberger ntxiv. "Yog tias cov neeg tsim txoj cai daws cov teeb meem no, lub hnub ci yuav txuas ntxiv coj lub zog hloov pauv thiab tseem yog cov cuab yeej muaj zog tshaj plaws los xa cov hluav taws xob ruaj ntseg, kev sib tw, thiab decarbonisation."


